

Para muchos, los gigantes petroleros de Medio Oriente están sentados sobre un «cadáver económico» condenado a la quiebra inmediata. Sin embargo, los fríos datos del mercado demuestran lo contrario.
Y es que, mientras extraer un barril de crudo mediante shale oil (petróleo de esquisto) en California o Texas cuesta una fortuna en tecnología de fracturación hidráulica (fracking), en los desiertos árabes el hidrocarburo brota prácticamente solo. Esa brecha brutal de costos define quién prevalecerá en el tablero geopolítico y explica por qué la industria petrolera no desaparecerá tan rápido como muchos predicen.
- Geopolítica de control: la estrategia de la OPEP+ ante los límites del mercado
El mercado petrolero no opera bajo un esquema de libre competencia pura; está estrictamente regulado por la geopolítica. A través de la alianza OPEP+ (Organización de Países Exportadores de Petróleo y sus aliados), los líderes de Medio Oriente aplican una táctica de asfixia o alivio según les convenga.
Para sostener las cotizaciones internacionales ante la volatilidad de la demanda y los conflictos geopolíticos globales, el bloque mantiene una estricta directriz de recortes de producción. Esta «llave reguladora» les permite cumplir dos propósitos principales: mantener el valor por encima del umbral necesario para financiar sus naciones y, al mismo tiempo, recordar al mundo que el flujo de la economía global sigue dependiente de sus decisiones.
Al controlar más de la mitad del crudo mundial, si el shale de EE. UU. inunda el mercado, a los árabes les basta con abrir un poco el grifo, desplomar las tarifas y dejar sin oxígeno (y en quiebra bancaria) a las costosas empresas de fragmentación.
- Extracción convencional vs. shale oil
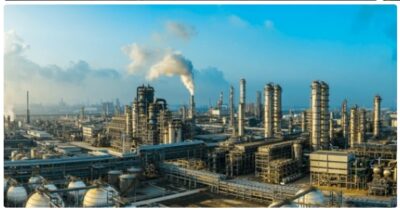
Cuando se habla del impacto ambiental de esta industria, cabe precisar que no todas las modalidades de extracción son iguales. El petróleo convencional árabe se extrae perforando pozos verticales directos hacia yacimientos gigantescos bajo una inmensa presión natural. Aunque sigue siendo un combustible fósil con su respectiva huella de carbono, su extracción resulta mecánicamente «limpia» en comparación con el esquisto americano.
El shale oil de California y Texas recurre al fracking: se necesitan millones de litros de agua mezclada con químicos tóxicos y arena, inyectados a presiones extremas para romper la roca subterránea. Este método no solo consume recursos hídricos masivos en zonas de sequía, sino que genera riesgos de contaminación de acuíferos subterráneos, miniterremotos por inestabilidad geológica y una tasa de declive acelerada (un pozo de fracturación pierde hasta el 70% de su rendimiento en su primer año, obligando a perforar la tierra de forma destructiva y constante).
- Mutación económica: los planes de Arabia Saudita y su «Visión 2030»
Los dirigentes árabes saben perfectamente que el crudo tiene fecha de caducidad; por ello, no están de brazos cruzados esperando el colapso. A través de una ambiciosa estrategia de diversificación impulsada por el Gobierno, conocida como Saudi Vision 2030, el reino está utilizando los últimos billones de dólares provenientes de la materia prima para construir su futuro pospetróleo.
Los resultados ya son medibles: la economía no petrolera del país representa el 55% de su PIB real, anotando un crecimiento constante impulsado por sectores como el turismo de lujo, la infraestructura, la minería y los servicios financieros. El objetivo final es exprimir cada gota de sus reservas baratas de combustible mientras financian un ecosistema de inversiones globales —controlado por su gigantesco Fondo de Inversión Pública (PIF)— que sostenga al país cuando los hidrocarburos pasen a un segundo plano.
El veredicto de la industria
¿Son corporaciones en decadencia que dañan el ecosistema? Ecológicamente, la presión global exige descarbonizar el planeta. Pero económicamente, los países árabes operan bajo la premisa del «último hombre en pie». Dado que producir un barril les cuesta apenas entre US$ 5 y US$ 10, seguirán siendo rentables incluso si el precio internacional cae a niveles de remate.
Serán los últimos proveedores del planeta para los sectores que no pueden electrificarse fácilmente (como la aviación o la petroquímica), utilizando ese impulso financiero final para transformar por completo sus economías antes de que el mercado global les dé definitivamente la espalda.