

Ian Smith, desde Londres; David Keohane, desde Tokio; Kate Duguid, desde Nueva York; y Claire Jones, desde Washington, analizaron la intervención conjunta destinada a impulsar el yen japonés, liderada por el secretario del Tesoro de Estados Unidos, Scott Bessent. Donald Trump sostuvo que la decisión obedecía a que Japón es un país amigo, una explicación que resulta, cuando menos, cuestionable.
Un operador con experiencia en los mercados
Scott Bessent es un exoperador financiero que alcanzó notoriedad por apostar contra la libra esterlina en 1992 y contra el yen en 2013, cuando trabajaba para la firma de inversiones de George Soros. Desde esa perspectiva, la operación representaba para él una tarea prácticamente conocida.
La histórica intervención de Washington para sostener la moneda de otro país sorprendió a los inversores, en parte porque el yen venía depreciándose de manera sostenida. También llamó la atención que se optara por vender euros para comprar yenes, en lugar de utilizar dólares.
La operación reflejó la creciente disposición del Tesoro, bajo la conducción de Bessent, a intervenir de forma más activa en los mercados cambiarios, luego de la experiencia aplicada para respaldar al peso argentino el año pasado.
La estrategia detrás de la intervención
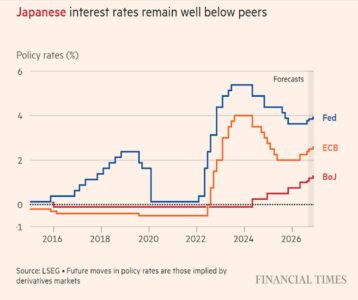
La inusual decisión de Bessent se produjo mientras los inversores observaban que la tasa de interés del Banco de Japón, situada en el 1 %, no aumentaba lo suficiente para enfrentar las presiones inflacionarias.
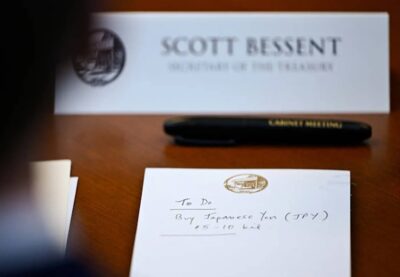
Incluso circuló una fotografía tomada durante una reunión del gabinete del viernes en la que aparecía una lista de tareas escrita por Bessent con la instrucción: «Comprar yenes japoneses (JPY) por entre 5.000 y 10.000 millones de dólares».
Las intervenciones impulsaron con fuerza la moneda japonesa, que pasó de casi ¥164 por dólar —su nivel más débil desde 1986— a alrededor de ¥158. Sin embargo, operadores y analistas advirtieron que este movimiento podría revertirse rápidamente.
Algunos observadores resaltaron la ironía de que quien trabajó junto a George Soros y Stanley Druckenmiller, protagonistas de la histórica operación que quebró al Banco de Inglaterra en 1992, sostenga ahora que es posible defender una moneda mediante intervenciones cambiarias de forma duradera.
Los intereses de Estados Unidos
Todo ello plantea la interrogante de si estamos ante una nueva etapa de activismo gubernamental, en la que Estados Unidos demuestra su disposición a intervenir cuando las circunstancias afectan sus propios intereses.
Diversos analistas consideran que esta medida marca el regreso a una política de intervención directa en los mercados de divisas.
Para Estados Unidos existían crecientes señales de presión sobre el mercado de bonos del Tesoro. Aunque Trump afirmó que su país «siempre estuvo ahí para Japón», muchos inversores interpretaron que el verdadero objetivo era evitar que su principal tenedor extranjero de bonos del Tesoro optara por vender parte de esos activos para respaldar al yen.
Las autoridades estadounidenses también habían expresado anteriormente su preocupación por el impacto que un dólar excesivamente fuerte genera sobre los exportadores del país.
«La administración quiere un dólar más débil y no desea que los inversores vendan bonos del Tesoro para proteger sus propias divisas», señaló un analista.
Los operadores que mantenían posiciones cortas contra otras monedas comenzaron, además, a mostrarse cautelosos ante la denominada «oferta de Bessent», pese a que el propio secretario del Tesoro había defendido anteriormente la tradicional política estadounidense de un «dólar fuerte».
Japón anunció posteriormente que utilizaría una facilidad de recuperación de la Reserva Federal que, según diversos analistas, le permitiría obtener liquidez en dólares sin necesidad de vender bonos del Tesoro.
Estos instrumentos han sido históricamente utilizados por bancos centrales para respaldar sus monedas nacionales. Sin embargo, Estados Unidos observa con preocupación cualquier disminución en la demanda de su deuda, especialmente cuando los costos de financiamiento de largo plazo alcanzan sus niveles más elevados desde 2007.
Al inicio de la guerra con Irán, los bancos centrales extranjeros redujeron sus tenencias de bonos del Tesoro depositados en la Reserva Federal hasta el nivel más bajo registrado desde 2012.
Otra preocupación radica en que un incremento en los rendimientos de los bonos japoneses (JGB) incentive a los inversionistas japoneses a vender bonos del Tesoro estadounidense y repatriar sus capitales.
Según esta interpretación, Bessent considera que los altos rendimientos de los bonos estadounidenses guardan relación con los elevados rendimientos de los bonos japoneses. En consecuencia, fortalecer el yen contribuiría a reducir las tasas en Japón y, por extensión, aliviar la presión sobre los bonos del Tesoro estadounidense.
La depreciación del yen también implicaba el riesgo de debilitar el mercado de bonos japoneses y contribuir al incremento de los rendimientos de largo plazo a nivel mundial, un escenario especialmente sensible para Washington. Trump incluso reconoció que el posible beneficio financiero también constituía uno de los incentivos detrás de la operación.
¿Una solución temporal?
Kenneth Rogoff, profesor de la Universidad de Harvard y ex economista jefe del Fondo Monetario Internacional, calificó la estrategia como «bastante ingeniosa», comparándola con el respaldo que Bessent brindó anteriormente a Argentina.
No obstante, advirtió que, salvo que el Tesoro estadounidense esté dispuesto a mantener enormes posiciones en yenes —lo que supondría un cambio radical de política—, la intervención solo constituye una medida temporal para otorgar algo más de tiempo al Banco de Japón.
Los analistas coinciden en que la intervención, por sí sola, no puede corregir los factores estructurales que explican la debilidad del yen, entre ellos el elevado precio del petróleo, la incertidumbre sobre el gasto público japonés y la lenta normalización de la política monetaria del Banco de Japón.
«Todos sabemos que las intervenciones solo compran tiempo. El verdadero trabajo recaerá en el Banco de Japón y en la política fiscal japonesa», afirmó Masahiko Loo, estratega senior de renta fija de State Street en Tokio.
Para Estados Unidos, el principal riesgo consiste en que la intervención coordinada fracase y los especuladores vuelvan a presionar tanto al yen como al mercado de bonos del Tesoro.
Como advirtió Daleep Singh, economista jefe global de PGIM, si la intervención no logra sus objetivos, el impacto sobre los bonos estadounidenses de largo plazo podría ser significativo. En otras palabras, conviene prepararse: la volatilidad aún no ha terminado. «Así que abróchate el cinturón»