

Alasdair Macleod, reputado analista del mercado internacional de valores, señala que la última caída del oro y la plata se produjo durante una grave crisis de liquidez en el mercado de bonos, en marzo de 2020. Posteriormente, ambos metales repuntaron con fuerza. Hoy nos enfrentamos a una situación similar. Al suscrito le parece relevante mostrar tal cual lo que se señala en la presente nota.
Señales de una crisis en desarrollo
La venta masiva de oro y plata es un signo de una crisis de bonos en desarrollo, que probablemente congelará el mercado repo de 12,5 billones de dólares, con graves consecuencias para todos los mercados financieros.
Eso requerirá que la Fed respalde los bonos del Tesoro ofreciéndose a comprar hasta 2,5 billones de dólares para garantizar que haya suficiente liquidez en el sistema.
En este contexto, el analista señala que la actual caída en los valores del oro y la plata se refleja en otras materias primas, especialmente en la energía, con el petróleo WTI bajando de 105 a 82 dólares en solo 13 sesiones de negociación.
Esta venta masiva de materias primas ha sido repentina y extensa, a pesar de los problemas persistentes en Oriente Medio.
Mientras que el Gobierno estadounidense informa que el petróleo fluye relativamente libremente por el estrecho de Ormuz, la evidencia independiente dice lo contrario.
Esto es lo que dice el FMI:
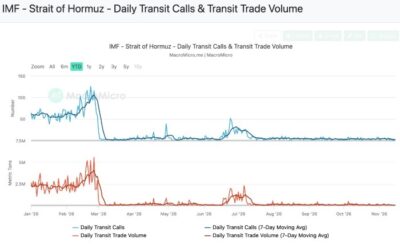
Los tránsitos a través de Ormuz son casi nulos. Además, sabemos que los hutíes han interrumpido el oleoducto saudí hacia Yanbu, afectando a las estaciones de bombeo y al propio oleoducto. También han conseguido controlar el punto de paso de Bab el Mandeb, en la entrada sur del mar Rojo.
Podemos estar seguros de que poco o ningún petróleo saudí se está enviando desde Yanbu. En otras palabras, el régimen saudí, que gasta mucho, ahora tiene pocos o ningún ingreso. Y el precio del petróleo no refleja la gravedad del déficit global de suministro.
El dólar y el endurecimiento del crédito
El índice del dólar ponderado por operaciones ha ido subiendo, algo más del 5 % desde agosto. Pero esto refleja una debilidad del euro y del yen, más que un deseo de dólares por sus propios méritos. ¿Explica esta fortaleza relativa del dólar por qué los precios del oro, la plata y las materias primas son generalmente tan débiles? Parece poco probable.
La explicación más probable es el endurecimiento del crédito en dólares, que va más allá del aumento de los tipos de interés de los fondos federales. Cuando el aumento de los costes de endeudamiento coincide con un incremento del endeudamiento, ambos factores indican que las empresas experimentan presiones sobre sus márgenes y una disminución de los flujos de caja.
Es el primer signo de una desaceleración y recesión en la actividad empresarial, y eso es lo que parece estar ocurriendo ahora. Con los préstamos al consumo estancados, el crédito bancario creció a una tasa anualizada del 3,4 % en septiembre, que se duplicó con creces hasta el 7,3 % en octubre.
Los préstamos comerciales e industriales crecieron un 13,7 % anualizado en octubre, frente al 7,4 % en el tercer trimestre. Todos estos indicadores apuntan a una demanda de reemplazo de flujo de efectivo debido a la desaceleración de la actividad económica. Esa es la economía real, no la que necesariamente se refleja en las estadísticas gubernamentales.
Ahora podemos afirmar con mayor certeza que la economía real enfrenta una desaceleración de su actividad que, junto con el aumento de los tipos de interés y las empresas sobrecargadas de deudas, corre el riesgo de provocar fracasos corporativos significativos.
La presión sobre la banca en la sombra
La crisis en la financiación bancaria afecta especialmente al capital privado y a prestatarios similares. El endeudamiento de estos bancos en la sombra aumentó en octubre un 20,2 % anualizado, tras haberse ralentizado significativamente en los cinco trimestres anteriores.
El fuerte aumento indica que se necesitan inyecciones de efectivo en sus inversiones endeudadas para mantenerlas a flote. El aumento de la demanda de crédito bancario va seguido de una mayor cautela en la concesión de préstamos.
La encuesta de la Fed a los responsables de préstamos en octubre confirmó que los bancos están siendo más cautelosos al otorgar créditos, especialmente a pequeñas y medianas empresas. Al mismo tiempo, hay precios en aumento, solo suavizados por la ilusión temporal de la caída de los precios de la energía y otras materias primas.
Sabemos que esto es temporal debido a los hechos sobre el terreno, que contradicen la propaganda gubernamental (véase el gráfico diario de tránsitos del FMI). Además, la presión para que los precios suban siempre se subestima y no hay razón para pensar que hoy será diferente.
El riesgo en el mercado repo
Hasta ahora, hay pocas pruebas de dificultades de liquidez en el mercado repo de 12,5 billones de dólares. Pero las tasas overnight han subido significativamente, como indica el gráfico a continuación de la tasa de financiación garantizada a un día (SOFR):
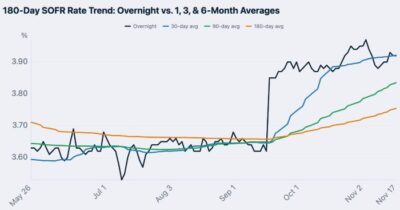
El tipo actual de los fondos federales es del 3,75 %-4,00 % y casi con toda seguridad seguirá subiendo en diciembre. El coste de la financiación por parte de los bancos en la sombra está aumentando, lo que incluye al capital privado y a los fondos de cobertura. Junto con una economía en desaceleración, de repente el riesgo está surgiendo en este mercado vital.
Los rendimientos de los bonos del Tesoro están empezando a subir de nuevo tras una corrección modesta:
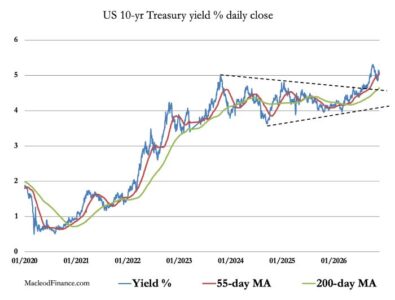
La tendencia es claramente ascendente y con buena razón. Las perspectivas de inflación siguen subestimadas y, peor aún para el Tesoro estadounidense, está surgiendo una trampa de deuda en sus finanzas.
Las condiciones clásicas de una trampa de deuda se presentan cuando los ingresos gubernamentales no siguen el ritmo de los costes de financiación de la deuda, una situación que ahora se ha hecho evidente a raíz de la evolución de los préstamos bancarios, que muestran una economía entrando en recesión.
Hay una horrible circularidad en una trampa de deuda: el aumento de los rendimientos de los bonos agrava la situación que requiere rendimientos aún más altos para descontar las consecuencias, hasta que la víctima finalmente reduce su gasto lo suficiente como para devolver la confianza a los mercados financieros.
A pesar de otras consecuencias de una recesión, una trampa de deuda provoca que se exijan rendimientos de bonos mucho más altos en los mercados financieros.
Esto cambia la actitud de los operadores frente al riesgo, provocando que la liquidez se agote, especialmente en los bonos del Tesoro fuera de emisión, cuyos tenedores pueden salir en estampida.
Un bono del Tesoro fuera de emisión es un bono que existe desde hace tiempo y cuenta con una lista fija de titulares.
Estos bonos ya son menos líquidos que los que se encuentran en circulación y han sido emitidos recientemente.
Pero las garantías en el mercado repo de 12,5 billones de dólares son, en su mayoría, bonos del Tesoro fuera de emisión.
Las subidas en los rendimientos de los bonos empiezan a amenazar la liquidez de los repos, porque las contrapartes están menos dispuestas a aceptar garantías y, si no lo han hecho ya, los operadores principales ampliarán los diferenciales en una carrera general hacia la calidad y la seguridad.
Esto es lo que ocurrió en el último evento de este tipo, y necesitamos analizar la última crisis de repos para ver cómo podría desarrollarse.
La lección de marzo de 2020
- Entre el 18 de febrero y el 23 de marzo de 2020, el S&P 500 perdió un 33 %.
- El mercado de repos se estancó por las razones descritas anteriormente.
- El 9 de marzo, el rendimiento del bono del Tesoro a 10 años cayó al 0,5 %, reflejando una retirada de inversiones más arriesgadas.
- Pero luego los rendimientos empezaron a subir, no porque el riesgo en otros lugares hubiera disminuido, sino porque los bonos se convirtieron en una fuente de fondos.
- Y, con los rendimientos subiendo rápidamente (el rendimiento a 10 años casi se duplicó hasta el 0,95 % el 13 de marzo y llegó al 1,27 % el 18 de marzo), los valores de los bonos fuera de emisión dejaron de negociarse con normalidad.
- En consecuencia, la Fed se vio obligada a intervenir anunciando que estaba dispuesta a comprar hasta 500.000 millones de dólares en bonos del Tesoro y 200.000 millones de dólares en deuda de agencias.
- En ese momento, el mercado de repos se estimaba en 4 billones de dólares.
- Con 12,5 billones de dólares actuales, la magnitud de un rescate similar de la Fed podría superar los 2 billones.
Y no hay garantía de que vaya a tener éxito
Al inicio de la pandemia de COVID-19, junto con una caída del 33 % en el índice S&P 500, el oro y la plata también se vieron afectados por una caída igualmente agresiva. El oro cayó de 1.700 dólares el 9 de marzo de 2020 a 1.453 dólares el 16 de marzo, para subir posteriormente a 2.073 dólares el 7 de agosto. Y la plata bajó de 18,90 dólares a 11,67 dólares y luego subió a 29,80 dólares, respectivamente.
Si nuestra tesis sobre la liquidez de los mercados financieros es correcta, entonces las fuertes caídas en el oro, la plata, el petróleo y otras materias primas señalan una crisis en desarrollo centrada en el mercado de repos, desencadenada por los primeros signos de una contracción en los préstamos bancarios a empresas no financieras al entrar en recesión.
Al mismo tiempo, los rendimientos de los bonos y el tipo de interés de los fondos federales se ven impulsados al alza por la inflación subestimada, que es consecuencia de la crisis en Oriente Medio.
Cuando los participantes del mercado se den cuenta por sí mismos de las consecuencias de este lío, comprarán oro, plata y otras materias primas, principalmente para escapar de la caída del poder adquisitivo del dólar y de otras monedas que enfrentan dinámicas similares de mercado.
El precedente de 1973-1974
- En 1973-1974 se produjo una situación similar respecto al petróleo y el oro.
- A finales de 1973, la OPEP subió moderadamente su precio de referencia para el petróleo.
- El oro cayó inicialmente de 120 a 90 dólares a mediados de diciembre, antes de repuntar y recuperar todas sus pérdidas anteriores a mediados de enero.
- A finales de enero, la OPEP más que duplicó su precio de referencia del petróleo y, a principios de abril, el precio del crudo también se había duplicado respecto a su mínimo de diciembre.
Esto se ilustra a continuación:
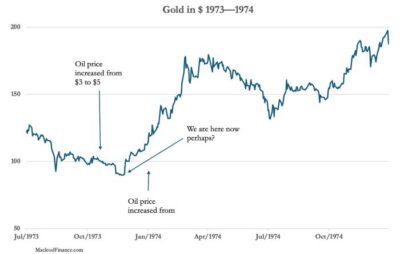
Más pruebas, si fuera necesario, de la dinámica detrás de una venta masiva de oro y plata. Forma parte de un proceso de descubrimiento que revela que el verdadero riesgo está en el dólar y las monedas asociadas, y que el oro es la vía de escape de ese riesgo. Una lección que debemos volver a aprender.
La advertencia para el Perú
Es menester leer y discutir este tipo de análisis, como el de este analista que lleva años en el mercado y da consejos serios y profesionales, porque en el Perú adolecemos de economistas o gente de valores con esta visión. Es más, son tan simplones, autárquicos y obsoletos, y hacen burdas comparaciones con otras economías, con indicadores macroeconómicos que la mayoría de las veces ignoran el tamaño de la economía o los mercados informales laborales y financieros, cuando no la corrupción enraizada en los gobiernos y actividades de todo tipo, que solo ven tonterías superficiales.
Un ejemplo es aquello de que, si se emiten bonos y hay mucha demanda, la tasa de interés se adecúa, y vaya que creen que un 6 % anual o más está bien, cuando es una barbaridad si se consideran sus impuestos, que son muy bajos.
El problema es mayor aún, pues todo indica que el interés mundial puede seguir subiendo para los bonos y este Gobierno peruano tiene un déficit que cree poder manejar con un supuesto mayor PBI, precios favorables de los metales en el futuro o una mayor recaudación, cuando hoy el cobre y la plata están bajando y, por ende, también sus ingresos tributarios.
Vivir en una cuasi autarquía, con un fenómeno de El Niño y un silencio sísmico en la costa que complican el panorama, y no hacer absolutamente nada de previsión, salvo lo indispensable, además de creer en una ayuda exterior que ya vemos es exigua y que China acaba de ofrecer a Keiko Fujimori en la reunión de APEC, da como resultado que hay que reducir urgentemente los absurdos gastos corrientes.
Tampoco se debe tener miedo a la estúpida legalidad de aceptar las barbaridades del anterior Congreso, como los 3.500 soles mensuales de pensión para jubilados docentes, o la increíble presión de la gente sindical de Petroperú, ayudada por abogados y personas a las que les importa un pepino el país.
Estamos, pues, advertidos. Antes de que sea muy tarde, hay que tomar esas decisiones que, sin duda, generan un costo político para el Gobierno. Pero dejar hacer y dejar pasar no es lo más recomendable, y eso se muestra en este artículo, que nos presenta el pasado con claridad meridiana y probablemente repetitiva.