

La rentabilidad es el beneficio económico que obtienes al realizar una inversión, medido como un porcentaje del dinero que pusiste inicialmente. No es lo mismo ganar US$1,000 invirtiendo US$2,000 que ganar esos mismos US$1,000, pero habiendo invertido US$100,000. En el primer caso multiplicaste tu dinero; en el segundo, el esfuerzo no valió la pena.
En el mundo real:
- Rentabilidad económica (ROA): mide la capacidad que tienen los activos de una empresa para generar valor, sin importar de dónde vino el dinero.
- Rentabilidad financiera (ROE): esta es la que te interesa como inversor o dueño. Mide el beneficio neto que genera el dinero que tú y tus socios pusieron de su propio bolsillo.
Hay fórmulas complejas, pero si compras una acción por US$1,000 y un año después la vendes por US$1,200, tu ganancia neta es de US$200; 20%, lo que es obvio, ¿no?
Pero la rentabilidad no es lo mismo que ganar dinero: un negocio puede facturar millones (ingresos altos), pero si sus costos son aún más altos, la rentabilidad es negativa. Lo que importa es el porcentaje libre de gastos. Por ello, a mayor rentabilidad, mayor riesgo, pero hay estafas como el efecto Ponzi.
El peligro de las ganancias fáciles
Este es un principio financiero, un esquema Ponzi, que paga a los primeros inversores con el dinero que aportan los nuevos participantes, en lugar de generar ganancias reales.
Ofrecen ganancias muy altas en poco tiempo con cero riesgo; los primeros reciben su dinero de los nuevos aportes para crear confianza y no existe una inversión real ni productos legítimos que respalden las utilidades. El sistema cae cuando ya no entran suficientes personas nuevas.
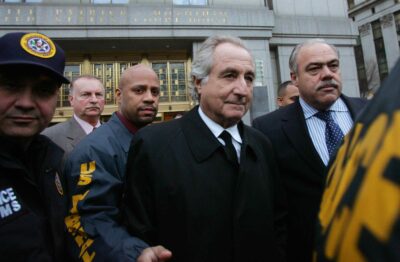
Se tiene de terrible ejemplo al estafador Bernie Madoff, quien orquestó el mayor esquema Ponzi de la historia, una estafa piramidal valorada en unos US$65,000 millones de dólares, con falsas inversiones, dinero reciclado y apariencia de éxito. En Perú, Clae y Refisa son espantosos ejemplos del denominado “efecto piramidal”, inventado por Charles Ponzi. Puedes ver la historia de este malévolo en Wikipedia.
Asimismo:
https://otrosyfinanzas.lamula.pe/2017/07/17/la-estafa-piramidal-el-efecto-ponzi/lucuma/
https://www.exitosanoticias.pe/edic-impresa/opinion-dennis-falvy-el-perverso-efecto-piramidal-n27542
AFP, valor cuota y rentabilidad
Está asimismo lo de las AFP con su valor cuota, que mide el aporte del 10% de tus ingresos compulsivamente por ley, en que se compra una cantidad de cuotas al precio del día; el que sube o baja según cómo se comporten las inversiones en los mercados financieros. Tu fondo total es simplemente el número de cuotas que posees multiplicado por el valor cuota actual.
Hay, sin duda, limitaciones a esto porque se ha extraído parte del fondo por la pandemia, por ejemplo, y por la volatilidad en el tiempo de los valores cuota y otras variables. Y, además, no está claro que algo así como el 30%, en relación con el 10% de tus aportes, te los cargan por adelantado por comisión para las AFP y el seguro, y eso no se refleja en la rentabilidad del indicador valor cuota.
Ver: https://www.exitosanoticias.pe/columnistas/opinion-dennis-falvy-que-una-rentabilidad-bruta-n20556
Inflación, tipo de cambio y la TIR
Cuidado asimismo con la inflación y el tipo de cambio. Como ves, el tema es complejo, controversial y, a veces, el indicador Tasa Interna de Retorno (TIR) no es entendido en su verdadero alcance.
La TIR representa el promedio de los rendimientos anuales generados por el capital que sigue invertido en el proyecto. Es la tasa de descuento que hace que el Valor Actual Neto (VAN) de una inversión sea igual a cero. Lo trataremos en una nota próximamente.