

Google señaló que Velarde, para El Comercio, dijo que hay que subir el aporte del trabajador a su AFP al 19%, pues la tasa de reemplazo no llegaría con 10% al 50% de lo pensionable. Pero ello se desmintió y se aclaró que el presidente del Banco Central de Reserva (BCR), Julio Velarde, no especificó un aumento exacto al 19%, pero sí afirmó categóricamente que el aporte actual del 10% es insuficiente para alcanzar una tasa de reemplazo del 50% de la remuneración.
Durante sus intervenciones sobre la reforma de pensiones, el economista explicó la problemática real bajo los siguientes puntos:
- El aporte actual no alcanza: Velarde señaló que la tasa de retención del 10% es muy baja, considerando el incremento de la esperanza de vida. Con ese nivel de ahorro, es imposible garantizar pensiones dignas o que cubran una parte aceptable del sueldo que se recibía al trabajar.
- Comparativa internacional: El titular del BCR mencionó como ejemplo a Chile, donde operan las AFP y se planteó elevar el aporte al 15%, y a varios países de Europa, donde las tasas de aportación previsional superan el 15% de manera habitual.
- Alternativas: Velarde advirtió que, si la población no está dispuesta a incrementar gradualmente su porcentaje de aporte mensual, la otra única alternativa técnica viable para sostener el fondo sería elevar la edad de jubilación formal más allá de los 65 años.
En resumen, la cifra del 19% no fue una propuesta explícita de su despacho, pero su diagnóstico técnico coincide en que, con el 10% actual, las pensiones de jubilación seguirán siendo sumamente bajas.
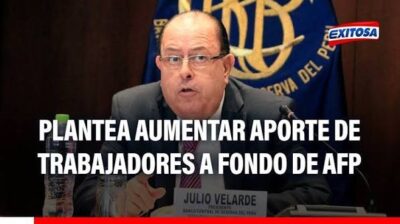
El 10% y el problema de las pensiones
En rigor, el cobro «adelantado» del que se habla en comisión y seguros se debe a la estructura legal.
Sobre el flujo (o remuneración), la cual se calcula sobre tu sueldo bruto y no sobre el dinero aportado.
Aunque matemáticamente represente una porción equivalente a cerca del 15% al 17% del total retenido en tu boleta (o cerca del 30% si se mide exclusivamente de forma interna respecto al 10% que va al fondo de pensiones), el diseño del Sistema Privado de Pensiones (SPP), visado por la Superintendencia de Banca, Seguros y AFP (SBS), establece que los gastos administrativos corren por una cuerda separada del rendimiento neto de las inversiones.
Para entender por qué ocurre esto y cómo interactúa con el valor cuota, se deben analizar los siguientes puntos:
¿Por qué parece que cobran un 30% «adelantado»?
Cuando ves tu boleta de pago, el descuento de la AFP se divide principalmente en tres conceptos:
- Aporte obligatorio: 10% de tu sueldo bruto (va íntegro a tu cuenta personal).
- Comisión de la AFP: Varía entre 1,47% y 1,69% de tu sueldo bruto (según tu AFP, bajo el esquema de flujo o componente de la mixta).
- Prima de seguro: Aproximadamente 1,37% (va a una aseguradora para cubrir invalidez y sobrevivencia).
Si calculas cuánto es la comisión de la AFP (ej. 1,60%) frente al 10% que realmente se ahorra, notarás que equivale al 16% de tu propio aporte mensual. Si a eso le sumas la prima de seguro, el descuento total fuera de tu ahorro llega a rozar el 30% de ese fondo mensual.
Se le llama comisión «adelantada» porque la AFP se cobra por adelantado el costo de administrar ese dinero durante los próximos 30 o 40 años hasta que te jubiles. Si dejas de trabajar mañana, la AFP ya cobró su comisión y seguirá obligada a gestionar tu saldo acumulado sin pedirte un sol más de flujo.
El valor cuota y el dinero del afiliado
¿Por qué esto no afecta el Valor Cuota?
El valor cuota funciona de manera idéntica al precio de las acciones en la bolsa o las participaciones en un fondo mutuo.
- Tu 10% de aporte ingresa limpio al fondo y «compra» una cantidad de cuotas al valor que tengan ese día.
- El valor cuota solo mide el rendimiento del dinero que ya está invertido en los mercados financieros internacionales y locales.
- Como las comisiones y seguros se descuentan de tu sueldo en la planilla antes de que el dinero entre al fondo, esas comisiones nunca tocan el fondo previsional general.
Por esta razón, cuando las AFP o el Portal de la SBS muestran una rentabilidad anualizada de, por ejemplo, 10%, se refieren a la rentabilidad bruta del dinero invertido, omitiendo el impacto del «peaje» inicial que pagaste en tu boleta para poder entrar a la inversión.
Comparativa de impacto: tu boleta vs. tu fondo
| Concepto | ¿Afecta al valor cuota? | Destino del dinero | Impacto real |
| Aporte obligatorio (10%) | Sí, se convierte en cuotas. | Tu Cuenta Individual (CIC). | Crece o disminuye según el mercado. |
| Comisión AFP (~1,6%) | No, se descuenta antes. | Ganancia operativa de la AFP. | Gasto directo que reduce tu sueldo neto. |
| Prima de seguro (~1,37%) | No, se descuenta antes. | Compañía de seguros tercerizada. | Cobertura de protección familiar. |
¿La SBS se hace la desentendida?
Desde la perspectiva técnica y regulatoria de la SBS, la respuesta legal es que no, ya que aplican las leyes vigentes dictadas por el Congreso. De hecho, para mitigar las críticas por este cobro sobre el sueldo bruto, la SBS implementó reformas estructurales como:
- La Comisión Mixta (2013): Obligó a transicionar hacia una comisión cobrada principalmente por el saldo acumulado (un porcentaje anual del fondo) en lugar de esquilmar el sueldo mensual.
- Licitaciones de afiliados: Mecanismo donde la AFP que ofrezca la menor comisión se queda con los nuevos trabajadores del mercado, empujando los precios a la baja.
- Comisión por Productividad (Ley 32123): Recientemente aprobada en la Ley de Modernización del Sistema Previsional, abrirá camino a esquemas donde las AFP cobren en función de los resultados reales que entreguen a los afiliados.
Sin embargo, para el ciudadano de a pie existe una clara desconexión: las AFP publicitan su rentabilidad usando el valor cuota (lo cual es técnicamente correcto para medir portafolios), pero el bolsillo del trabajador asume una merma inmediata en su salario neto que esa misma publicidad prefiere no resaltar.
Así que está claro que esto de las AFP, que ha tenido «salidas» de aportes, no tiene con 10% viabilidad y, peor aún, el sistema de reparto, que no tiene posibilidad alguna. Aquello de los independientes, que ya se sacó de la obligatoriedad, y el uso del IGV para el sistema, me parece una brutalidad más del anterior Congreso que propuso destinar un porcentaje (como el 2% o 1 punto porcentual) del IGV a los fondos de pensiones de las AFP para incentivar el ahorro previsional y combatir la informalidad.