

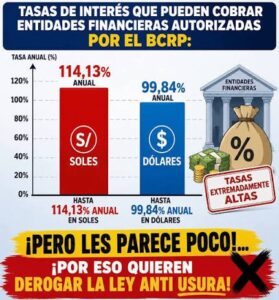
Un 114 % de interés anual es una cifra brutal que supera los límites, más aún si la inflación anual es del 2 % y que promociona el fan de banqueros Velarde, sobreponderado sin duda y que ha convencido a la pobre Keiko, quien jamás aprendió finanzas y menos monetaria.
Intereses que devoran la deuda
Este tipo de rendimiento no responde a ninguna lógica de mercado de compensación por riesgo; es un mecanismo diseñado para mantener al deudor en un ciclo permanente de deuda. A cada momento lo refinancian y entonces la tasa sube «ilegalmente» por encima de ese tope de 114 %.
Una tasa del 114 % es una cifra altísima que puede devorar por completo las finanzas y cuadruplicar el monto original de una deuda si te descuidas. En el mundo financiero, este tipo de tasas suelen asociarse a tarjetas de crédito de categoría básica, préstamos rápidos en línea o créditos de consumo de alto riesgo.
Para ponerlo en perspectiva, pagar un 114 % de interés anual significa que por cada $1000 que pidas prestados (o que dejes acumular como saldo), terminarás pagando más de $1140 adicionales solo en intereses al cabo de un año.
En muchos países eso es usura. En otros creen en la libertad del mercado, pero eso siempre tira para los banqueros, quienes hacen lo que les da la gana y asignan con toda raza los fondos en negocios fuera de su sector, como es en Perú en comida chatarra, educación de medio pelo y farmacias. Claro que los fantasmas del gota a gota, es decir, el delincuencial que paga diario, o las APP que ofrecen dinero rápido, pero cargan comisiones ocultas, con tasas altas y acoso, juegan a favor de los banqueros, a quienes les parece poco ese 114 %. Ellos no pueden arriesgar, necesitan libertad en el mercado, que ellos señalan que es de mínimo 500 % anual en la informalidad y hasta 10 000 % anual, lo que es una pachotada que jamás se cumple. Sí son una maravilla de mentirosos y apañados por la «derecha» y hasta por consultoras como IPE, de un tal Graña, que tiene a su gente en el directorio del BCRP y escriben en el diario El Comercio, que ya está vendido a terceros.
Chile sí pone el tope
Por eso tomo, por ejemplo, a Chile, cuyo FEES, similar al FEF peruano, le da una enorme lección a Velarde, quien dejó que este fondo se quede con apenas US$ 1 millón en el año 2020 y casi no hay recupero del mismo. Este tipo sobreponderado es una calamidad. Ah, y la defensa es que el FEF es del MEF, pese a que Velarde es su presidente. Sí son de conchudos para defenderse.
Chile ya entró al mercado del oro para reservas; Velarde no quiere ni siquiera una onza para el BCRP. Chile tiene 35 % de tope para el interés y Perú, 114 %, con una inflación de apenas un 2 %. Esta barbaridad de diferencia no se explica por impuestos o aranceles de importación. En realidad, responde a debates sobre la tasa de interés máxima (leyes de usura) aplicada a los créditos y tarjetas de consumo de los bancos en cada país.
En rigor, esta gran disparidad se explica principalmente por dos enfoques regulatorios e históricos muy distintos:
- El tope del 35 % en Chile (Tasa Máxima Convencional)
En Chile existe desde hace décadas la Tasa Máxima Convencional (TMC). Es el límite legal que los bancos y el retail pueden cobrar por un préstamo.
¿Cómo se calcula?
La Superintendencia de Bancos (SBIF/CMF) calcula el promedio de interés del mercado (interés corriente) y le añade un porcentaje regulado por ley (generalmente un 35 % o 50 % extra sobre la tasa base, situando el tope real de cobro anual en rangos cercanos al 35 %-40 % para créditos de consumo).
- Objetivo: Chile ha optado por mantener un mercado financiero formal muy bancarizado y con límites de tasas más estrictos para proteger a la clase media y baja de cobros abusivos en tarjetas de tiendas por departamento y préstamos comunes.
- El tope del 114 % en Perú (la Ley de Usura)
Históricamente, el Banco Central de Reserva del Perú (BCRP) no ponía topes a las tasas de interés, permitiendo que la libre competencia las regulara. Sin embargo, en el año 2021 el Congreso de la República aprobó la «Ley de Usura» (Ley N.° 31143) para fijar topes máximos por primera vez.
¿Cómo se calcula?
- El BCRP establece semestralmente este límite basándose en las tasas promedio del mercado de consumo, lo que llevó a que el tope máximo legal se fijara en cifras que rondan el 114 % anual para créditos de consumo y tarjetas.
¿Por qué es tan alto?
En Perú, los niveles de informalidad laboral y económica son sumamente altos (cerca del 75 %) en comparación con Chile (alrededor del 25 %). Prestarle dinero a una persona informal —que no tiene boletas de pago ni historial crediticio estable— representa un riesgo de impago altísimo para el banco. Si el tope de interés fuera muy bajo (como un 35 %), los bancos simplemente se negarían a prestarle a gran parte de la población por el riesgo involucrado. El tope de 114 % se diseñó para permitir que el sector financiero formal asuma un riesgo elevado sin cerrar las puertas al crédito a los ciudadanos de menores ingresos.
Comparación de los dos enfoques:
| Característica | Enfoque de Chile 🇨🇱 | Enfoque de Perú 🇵🇪 |
| Tope máximo promedio | Alrededor del 35 %-40 % | Históricamente libre; hoy regulado en torno al 114 % |
| Nivel de informalidad | Bajo (20 %-25 %). Mayor facilidad para evaluar riesgos. | Muy alto (~75 %). Mayor riesgo para los bancos. |
| Efecto de la regulación | Protege de tasas abusivas, pero puede dejar fuera del sistema a los sectores más vulnerables. | Permite incluir a perfiles de alto riesgo, pero los préstamos resultan sumamente caros. |
Un oligopolio a sus anchas
Bueno, entonces Velarde y su mafia, pegada mejilla a mejilla a un siniestro oligopolio de 4 bancos que hacen lo que les da la gana y pregonan la economía social de mercado —los vivos estos— y con un sindicato, Asbanc, que miente que hay tasas de gota a gota de 10 000 % al año y «normales» las informales del 800 % al año; vaya que estos émulos de los asaltantes de caminos del pasado son, asimismo, banqueros que explotan el spread a favor suyo, pagan negativo a los ahorros desde el año 1991 y usan encima a las AFP a su gusto: les asignan 1 % del IGV, lo que es realmente absurdo, y encima señalan que con 114 % anual sin duda pierden.
Allí el comodín de Velarde no habla de su inflación, que señala con orgullo y feliz, que es menor a la de EE. UU. y mal medida por el INEI, que ha partido los alimentos con menús y no cambia el año base de 2007.
Patético el tipo que va por 5 años más, a favor sin duda de los banqueros. ¿Es que alguien tiene la menor duda? Si es así: «Flor de ingenuidad, pues». Y ello es «patético». Me alegra que una senadora de Porky haya levantado la voz sobre esta majadería de los banqueros con el visto bueno de Velarde y de la Fujimori. Qué vergüenza.