

El Sistema Privado de Pensiones (SPP) del Perú, que apareció en 1992 mediante el Decreto Ley 25897 e inició sus operaciones en junio de 1993 tras el autogolpe de Fujimori y con la fuerte promoción de Boloña, junto a figuras como Gonzales Izquierdo, Raúl Vargas, HMM y muchos más, comenzó con administradoras como Horizonte, Integra, Profuturo, Unión, El Roble, Providencia y Megafondo. Actualmente registra 10 millones 517 mil 874 afiliados totales (matriculados), según el reporte oficial de la Superintendencia de Banca, Seguros y AFP (SBS).
Sin embargo, la cantidad de aportantes activos (cotizantes frecuentes) que depositan dinero mes a mes es significativamente menor, rondando únicamente entre el 35% y el 40% del total de afiliados (aproximadamente entre 3.6 y 4.2 millones de personas).Esta enorme brecha se explica por:
- Informalidad laboral: Millones de personas se afiliaron en su momento cuando poseían un empleo formal (dependiente), pero al transicionar a la informalidad o al desempleo, dejaron de aportar obligatoriamente. • Impacto de los retiros: Tras los ocho retiros extraordinarios de fondos aprobados entre 2020 y 2026, alrededor de 2.3 millones de afiliados se quedaron con saldo cero en sus cuentas individuales de capitalización. • Perfil joven: Más del 53% de los afiliados activos totales tiene menos de 40 años, y muchos de ellos entran y salen del mercado laboral formal de manera constante. El INEI señala que el 70% de la Población Económicamente Activa (PEA) peruana se desempeña en la informalidad.
Distorsiones metodológicas y el espejismo del Valor Cuota
¿Cómo surge entonces una ley tan absurda que entra en vigencia haciendo uso y abuso del IGV para el sistema, con un ridículo aporte del 10% y una rentabilidad del valor cuota que omite descontar un 30% inicial destinado a las comisiones adelantadas de las AFP y los seguros?
Todo esto mientras el propio señor Velarde —el considerado por muchos como el mejor banquero central del mundo, aunque envuelto en discursos y proyecciones contradictorias— señaló en su momento a El Comercio (para luego desdecirse) que si el aporte del 10% del trabajador no se elevaba al 19%, tal como ocurre en otras latitudes (es decir, un 90% más), la pensión de reemplazo ni siquiera llegaría al 50%. ¿Qué futuro le espera a este esquema previsional?
Un debate agudizado por la precariedad y los proyectos de retiro
El sistema de AFP en el Perú carece de una solución definitiva y continúa generando un debate complejo debido a la informalidad laboral, los constantes retiros de fondos y la falta de cobertura previsional para gran parte de la ciudadanía. La ley implementada a partir de iniciativas del Congreso anterior, que incorpora el uso del IGV, es una auténtica desgracia.
Se han presentado nuevas propuestas legislativas en el Parlamento (como el Proyecto de Ley N.° 13963-2025-CR) para autorizar un noveno retiro de hasta 4 UIT (S/ 22,000), medida criticada por gremios como la Cámara de Comercio de Lima por debilitar el ahorro para la vejez, postura compartida también por el propio Velarde.
La Ley N.° 32123 de Reforma Previsional fue promulgada con el objetivo de integrar el Sistema Privado (AFP) y el Sistema Nacional (ONP) en una estructura multipilar: • 1 de enero de 2027: Inicia el aporte del 1% del IGV por consumo (solicitando boleta electrónica) destinado al fondo previsional personal, y comienza la afiliación universal obligatoria para ciudadanos desde los 18 años, habilitando además el traslado entre sistemas. • Enero de 2028: Inicialmente se proyectó que los trabajadores independientes que emiten recibos por honorarios aportarían un porcentaje inicial del 2%, con un incremento gradual hasta el 5% para 2034, disposición que ya ha sido eliminada.
Desprotección social y la inacción gubernamental
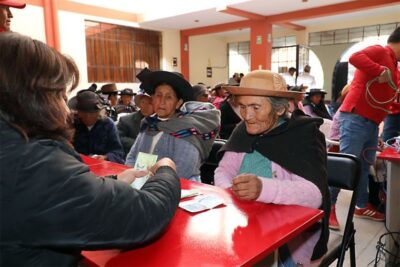
Cerca de 65 de cada 100 adultos mayores en el Perú carecen de una pensión. La alta informalidad laboral deprime la masa de aportantes, lo que imposibilita la generación de rentabilidades masivas y sostenibles. En otros términos, este modelo se encuentra agotado y el gobierno actual no adopta ninguna medida al respecto.
Ver enlace de referencia: Linterna de Popa N° 560