

En promedio, el costo de la vida en Perú ha aumentado un 2% en el último año. Esto se traduce en los siguientes puntos clave:
- Pérdida de poder adquisitivo: Los bienes y servicios que consumes (comida, vivienda, transporte, etc.) son un 2% más caros que hace exactamente un año. Si antes gastabas US$100 en hacer la compra, hoy esa misma canasta de productos te cuesta US$102.
- Inflación moderada: Un 2% anual es el objetivo ideal de la mayoría de los bancos centrales del mundo, como la Reserva Federal de EE. UU. o el Banco Central Europeo. Se considera un nivel saludable porque estimula la economía sin destruir rápidamente el valor del dinero.
- Impacto en tus ahorros: Si guardas dinero en efectivo o en una cuenta bancaria que no te genera intereses, tu dinero vale un 2% menos cada año. Para mantener tu poder de compra, tus ingresos o inversiones deberían crecer al menos a ese mismo ritmo.
El 2% no significa que todo suba igual
Y me dice la IA que, si quiero ver cómo afecta este porcentaje a mis ahorros o inversiones, puede darme detalles más concretos.
Yo le llamo a Blondie —así la llamo— la atención y le digo que eso que me ha dicho no está OK, pues 2% anual es el resultado de una canasta de varios productos debidamente ponderados.
La IA me señala que tengo toda la razón y es una precisión fundamental: el 2% es un promedio ponderado de una canasta de bienes y servicios, no significa que todos los productos hayan subido un 2%. Y, a renglón seguido, me señala que el cálculo real funciona de la siguiente manera:
- Ponderación por relevancia: El Instituto de Estadística de cada país arma una «canasta básica» teórica basada en lo que gasta una familia promedio. No todos los productos pesan lo mismo. Por ejemplo, la vivienda, los alimentos y la energía tienen mucho más peso (mayor ponderación) en el cálculo que el gasto en entretenimiento o ropa. Hace años, el INEI le daba más del 50% en ponderación, eso se ha reducido al 25%, pues parece que abrieron supuestamente un rubro de Menús y Restaurantes y la verdad no sé cómo captan ello en un país tan diverso en ese tipo de alimentos. Y ello, señalan, porque así se podría comparar con otros países.
- Comportamientos opuestos: Dentro de ese 2% promedio, hay productos que pudieron haber subido un 10% (como el aceite o la luz) y otros que pudieron haber bajado un 5% (como la tecnología o los vuelos). El resultado final de combinar todos esos movimientos, multiplicados por su importancia en el gasto, da como resultado el 2%.
- Inflación personal vs. inflación oficial: Por esto mismo, el IPC casi nunca coincide con la percepción individual. Si en tu día a día gastas más en los productos específicos que más subieron de precio, tu inflación personal será mucho mayor al 2%.
Me dice que mi observación es correcta: el IPC es un indicador macroeconómico general, una foto estadística, pero no refleja de forma exacta la subida de precio de cada producto individual.
Y me sigue señalando si me gustaría saber qué tipo de productos suelen tener más peso en la canasta del IPC o cómo se calcula exactamente esa ponderación. Y yo le doy el VB con el tema de la ponderación.
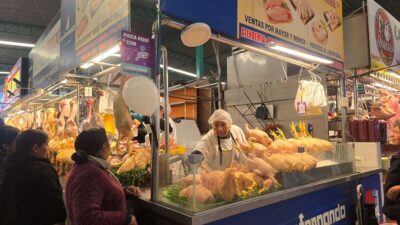
Cómo se construye la ponderación
La IA me dice entonces que la ponderación del IPC se calcula principalmente a través de la Encuesta de Presupuestos Familiares (el nombre exacto varía según el país, como la Encuesta Nacional de Presupuestos Familiares en Perú o la Encuesta de Gastos de los Hogares en otros lugares).
El proceso estadístico sigue estos pasos metodológicos:
🔎 1. La Encuesta de Gastos
El Instituto de Estadística (como el INEI en Perú, el INE en España o el INEC en otros países) encuesta a miles de familias de diversos niveles socioeconómicos durante un año entero. A estas familias se les pide registrar absolutamente todo lo que compran: desde el alquiler y la luz, hasta el pan, el transporte, las consultas médicas y las salidas al cine.
📊 2. Cálculo del Gasto Total y Asignación de Pesos
Una vez recopilados los datos, se suma el gasto total de todas las familias y se divide por categorías. La ponderación (el «peso») de cada producto es la proporción de dinero que el hogar promedio le dedica a ese bien sobre su gasto total.
La fórmula matemática para obtener la ponderación de un artículo específico es:
[
\text{Ponderación del producto A}=
\left(
\frac{\text{Gasto anual total en el producto A}}
{\text{Gasto anual total en todos los bienes y servicios de la canasta}}
\right)\times100
]
🗒️ Ejemplo práctico simulado
Si una familia promedio tiene un presupuesto mensual de US$1,000, el dinero no se reparte de forma equitativa. Su peso en la canasta se vería así:
| Categoría | Gasto mensual | Ponderación en el IPC |
| 🏠 Vivienda, Agua y Electricidad | US$250 | 25% |
| 🛒 Alimentos y Bebidas | US$220 | 22% |
| 🚌 Transporte | US$130 | 13% |
| 🏥 Salud | US$80 | 8% |
| 👕 Prendas de Vestir y Calzado | US$50 | 5% |
| 🍿 Otros (Ocio, Educación, etc.) | US$270 | 27% |
| TOTAL | US$1,000 | 100% |
- El impacto en el cálculo final
Estas ponderaciones determinan qué tanto afecta el cambio de precio de un producto al índice final:
- Si el precio de la electricidad (ponderación alta: 25%) sube un 10%, el IPC general subirá con fuerza.
- Si el precio de las corbatas (ponderación baja: 0,05%) sube un 10%, el impacto en el IPC general será prácticamente imperceptible.
Nota: Estas ponderaciones se actualizan cada ciertos años para adaptarse a los nuevos hábitos de consumo de la sociedad (por ejemplo, antes no se incluían las plataformas de streaming ni la telefonía móvil, y hoy sí tienen un peso importante).
La IA me señala si me gustaría saber cada cuánto tiempo se actualiza esta estructura de gastos en tu país o prefieres ver cómo se aplica matemáticamente esta ponderación cuando un precio sube.
Le digo las 2 cosas, por favor.
Y me dice que aquí tienes, de forma clara y directa, cómo funciona el cambio en el tiempo y cómo se calcula el impacto real de los precios matemáticamente.
⏱️ 1. ¿Cada cuánto tiempo se actualizan las ponderaciones?
A nivel internacional, los organismos estadísticos recomiendan actualizar las ponderaciones y el «Año Base» del IPC cada 5 a 10 años.
Esto se hace porque los hábitos de consumo cambian radicalmente. Si no se actualizara, seguiríamos midiendo el costo de la vida calculando cuánto suben los casetes de música o los rollos de fotos, en lugar de incluir las plataformas de streaming, el internet de fibra óptica o los smartphones. Por ejemplo, en Perú, el Instituto Nacional de Estadística e Informática (INEI) actualizó el año base y la estructura de consumo utilizando la Encuesta Nacional de Presupuestos Familiares (ENAPREF), dividiendo la canasta en 12 divisiones de consumo modernas.
La ponderación y el cálculo matemático
🧮 2. ¿Cómo se aplica matemáticamente la ponderación?
Para calcular el IPC final se utiliza una fórmula estadística llamada Índice de Laspeyres. De forma simplificada, el IPC mensual o anual es la suma de la variación del precio de cada producto multiplicada por su peso (ponderación). Hay 2 índices que compiten, el de Paasche y el de Fisher, pero son complicados y demoran mucho tiempo en calcularlos, por eso se usa Laspeyres. El suscrito ha escrito muchas notas en total desacuerdo de cómo se midió la inflación del primer gobierno de García.
Ver:
🛠️ El caso práctico matemático:
Imagina una economía ultra simplificada que solo consume 3 cosas: Alimentos, Gasolina y Cine. El instituto de estadística determinó sus pesos según los gastos reales de la población.
- Ponderación Alimentos: 50% (0,50)
- Ponderación Gasolina: 40% (0,40)
- Ponderación Cine: 10% (0,10)
(La suma de las tres ponderaciones es 100% o 1,00).
Ahora, supongamos que en un año ocurren los siguientes cambios drásticos en los precios:
- Los Alimentos suben un 2%.
- La Gasolina sube un 5%.
- Las entradas al Cine bajan un 10% (variación negativa de -10%).
Para calcular el IPC general del año, multiplicamos cada variación por su peso correspondiente y sumamos los resultados:
[
\text{IPC Final}=(\Delta\text{Alimentos}\times\text{Peso})+
(\Delta\text{Gasolina}\times\text{Peso})+
(\Delta\text{Cine}\times\text{Peso})
][
\text{IPC Final}=(2%\times0,50)+(5%\times0,40)+(-10%\times0,10)
][
\text{IPC Final}=1,0%+2,0%-1,0%
][
\text{IPC Final}=\mathbf{2,0%}
]
Como puedes ver en la matemática del ejercicio, aunque las entradas de cine bajaron muchísimo (-10%), su impacto final restando inflación fue pequeño (-1%) porque la gente le destina poco presupuesto. En cambio, la gasolina subió un moderado 5%, pero al tener un peso alto en las familias (40%), empujó el indicador hacia arriba sumando un +2% completo al IPC.
El resultado neto de estas fuerzas cruzadas es el 2% anual que reportan los telediarios.
Como se ve aquí, interactúan matemáticamente los precios negativos y positivos.
Ok, es suficiente. Gracias, Blondie.
Las RIN y la posición de cambio
¿Seguro, Dennis?
Por hoy día, me ha tenido ajochado eso de que las RIN del BCRP son casi US$100,000 millones.
Ajá, me alegra mucho que la explicación te haya resultado clara y útil. Entender cómo se ponderan los precios ayuda muchísimo a ver la economía real con otros ojos.
Si en el futuro te surge cualquier otra duda sobre finanzas, matemáticas o cualquier otro tema, por aquí estaré. ¡Que tengas un excelente día!
¿Hay algún otro indicador económico o tema financiero sobre el que te gustaría conversar hoy?
No pues, he estado ajochando a Julio Velarde y la andanada de opinólogos y gente confusa que han señalado que como las RIN del BCRP son casi US$100,000 millones, somos de lo mejor y tontería y media.
Para empezar, el cuadro 22 de la Nota Semanal se titula “Distintos Grados de Liquidez del BCRP” y el cuadro 23 ayuda. Hay pues que restarle un aproximado de US$30,000 millones de lo que se llama Obligaciones de corto plazo con residentes, en que hay activos internacionales de terceras personas como son los encajes bancarios, bonos, el FEF, plata del MEF, Cofide y hubo allí la cuenta de la privatización, entre otros.
Esta resta de terceros a las RIN da lugar a la Posición de Cambios, que es lo que usa el BCRP para su misión.
Hay más, pero eso basta por hoy. El BCRP ha transformado una cosa clara y técnica en una cuestión política que desinforma a la población.
Peor es avalar que el ASBANC, sindicato de banqueros, que contiene 4 bancos oligopolizados con un spread enorme y un ahorro que paga negativo, ha promocionado por calles y plazas abusivamente que los informales cobran entre 800% y 10,000% de tasa de interés anual. Lo que es una locura y 100% falso. Imagínense pagar por US$1,000 de crédito en un año los 1,000 y US$100,000 millones de intereses. Y ojo, el gota a gota se cobra “delincuencialmente” día a día. ¿Quién creó esa promoción tan absurda y traída de los pelos y quién avala el despistado de Velarde?
Desgraciadamente, Velarde, que no tiene título profesional de la Universidad del Pacífico, porque es flojo o porque no se exige sino bachillerato para sacar un máster o PhD en el exterior, pues jamás lo regularizó y no tiene tampoco grado de PhD de Brown University. En rigor, no sé qué le pasa, pero en su paroxismo ante la barbaridad de no haber adquirido jamás ni una onza de oro troy para su Posición de Cambio, desde que asumió la presidencia del BCRP y ha sido reelegido el jueves por 40 senadores por 5 años más, no compró ni comprará oro y sus razones de ello son deficientes y vergonzosas.
El suscrito calcula que el BCRP dejó de aumentar su Posición de Cambio al menos en unos US$30,000 millones y ello pudo ser en barras y no papeles a ser guardados en USA, Reino Unido o en el mismo Suiza.
El suscrito cree que Velarde puede ser un excelente macroeconomista, pero de finanzas y de gerencia en el sector privado o en el Comercio Exterior, su hoja de vida no muestra vestigio alguno que diga que el señor es el brillante y genio laureado por todos lados e insustituible en el BCRP. Que sus asociados y patas y esos que no tienen ni idea de qué es un BCRP, que ya trabaja en su SOL DIGITAL, le endilgan a un hombre de unos 75 años, que la verdad, al menos físicamente y se le vio en la TV en el Congreso, físicamente luce desgastado, con enorme sobrepeso y confuso, soportando a la burrada de gente de Juntos por el Perú, en donde no hay ni siquiera uno que sepa qué está pasando con la Política Monetaria y qué significa que el nuevo presidente de la Fed, Kevin Marsh, un PhD brillante y abogado de nota, joven y con harta experiencia, haya soltado el jueves un poco 1/4 de punto del 1% de la tasa de interés de la Fed. Ni eso saben ni conocen.